投资基金管理视角 沙特携手中企建造风机制造厂的双赢布局
沙特阿拉伯在“2030愿景”框架下持续推动经济多元化,减少对石油收入的依赖,同时大力布局可再生能源产业链。沙特携手中国企业在当地建造风机制造厂的举措,不仅标志着中沙产能合作进入新阶段,也为投资基金管理领域提供了值得深入分析的典型案例。本文将从投资基金管理的角度,探讨该项目的战略意义、投资逻辑以及由此带来的管理启示。
一、项目背景:从能源出口到制造本地化
沙特拥有优越的风能资源,尤其是西部沿海和北部地区,平均风速可达到7—9米/秒,具备规模化开发风电的条件。沙特政府计划到2030年实现约50吉瓦的可再生能源装机容量,其中风电占比约16—20吉瓦。此前沙特风电项目主要依赖进口风机,建设成本高、交付周期长、运维响应慢。
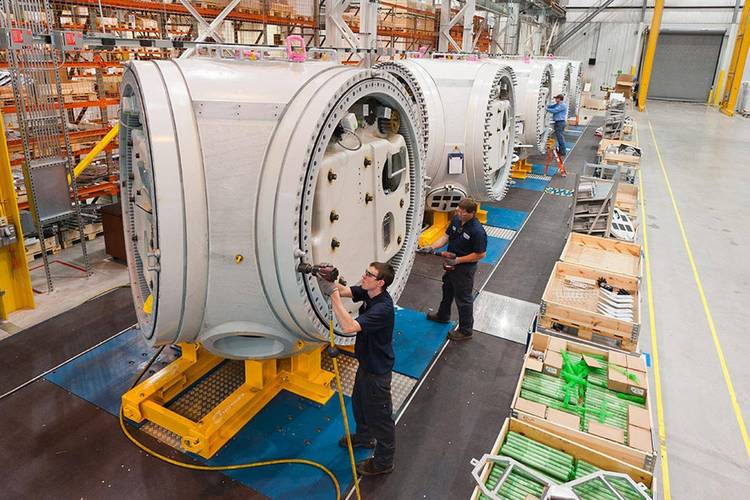
此次沙特携手中企建造风机制造厂,核心目标是实现风机关键部件的本地化生产,包括机舱、轮毂、叶片等。中企在风电整机制造、供应链整合和成本控制方面具有全球竞争力,双方合作可实现技术、资本与市场资源的互补。
二、投资基金管理视角下的关键考量
作为投资基金管理人,评估此类跨境绿地投资项目需要从以下维度进行系统分析:
- 项目融资结构:本项目通常采用“中方技术+沙特资本+多边金融机构”的混合融资模式。沙特主权基金(PIF)、沙特工业发展基金以及中资银行、丝路基金等可能共同参与。基金管理人需设计优先/劣后结构,平衡各方风险收益。
- 现金流与回报周期:风机制造厂从建设到满产通常需要2—3年,投资回收期约6—8年。沙特本地化政策(如“沙特制造”标签)可带来政府补贴、税收减免和优先采购权,提高项目内部收益率(IRR),预计权益IRR可达12%—15%。
- 汇率与地缘政治风险:里亚尔与美元挂钩,美元募资的基金相对稳定;但中企可能涉及人民币-美元-里亚尔多币种结算,需通过掉期工具管理汇率风险。地缘政治因素可能影响供应链稳定性,基金管理人需在尽调中重点关注。
- 退出机制:潜在退出路径包括向战略投资者转让股权、沙特交易所IPO或由沙特主权基金回购。基金管理人应在投资协议中设定清晰的退出条款和流动性保障。
三、产业链溢出效应与基金配置机会
风机制造厂不仅是单一项目,还可带动叶片材料、轴承、齿轮箱、塔筒、电缆等上游配套产业在沙特集聚发展。对于私募股权和基础设施基金而言,这意味着可围绕“龙头整机厂+配套产业园”进行组合投资。例如:
- 设立专门的“沙特绿色制造基金”,定向投资于风电供应链中的高附加值环节;
- 与沙特当地开发商组成联合体,参与后续风电场的IPP(独立发电商)招标,形成“制造+运营”一体化收益;
- 利用中沙产能合作备忘录,争取中国政策性保险机构(如中国信保)为项目提供政治风险与信用风险担保。
从投后管理角度看,基金管理人需协助被投企业建立本地化治理结构,遵守沙特本地劳动法、环境标准以及反腐败合规要求,同时推动技术转移和沙特员工培训,以获得长期政策支持。
四、管理启示与风险提示
对投资基金管理机构而言,该项目提供以下启示:
第一,抓住主权基金合作红利。沙特公共投资基金(PIF)正在全球范围内寻找优质制造业项目,中企可借助中方基金与PIF建立联合投资平台,降低单一项目风险。
第二,注重ESG整合。风电制造本身属于绿色产业,但叶片报废回收、树脂使用等环节仍面临环境社会风险。基金管理人应将ESG因素纳入投资决策全流程,符合沙特绿色倡议和全球碳中和趋势。
第三,警惕产能过剩与本地化率要求。若沙特同时引进多家整机厂,可能导致产能过剩。基金管理人应选择有明确订单意向或与沙特开发商绑定的项目。要梳理本地化率门槛,避免因未达标而丧失补贴资格。
第四,加强多边协调。建议通过中沙高级别联合委员会、亚洲基础设施投资银行等渠道,建立项目争端解决和再融资机制,增强投资者信心。
五、结论
沙特携手中企建造风机制造厂,不仅是两国在“一带一路”与“2030愿景”对接下的标志性合作,也为投资基金管理人提供了从绿地投资、供应链整合到绿色金融的多元资产配置机会。谁能在项目早期以合理的治理结构和风险缓释安排介入,谁就有望在这轮中东新能源制造业浪潮中获得稳健的超额回报。随着更多中东国家效仿沙特模式,此类“中企技术+中东资本”的合作范式将成为投资基金重点关注的细分配置类别。
如若转载,请注明出处:http://www.zretzx.com/product/39.html
更新时间:2026-09-27 22:40:58