《金融产品网络营销管理办法》学习心得 以合规为锚,重塑投资管理新生态
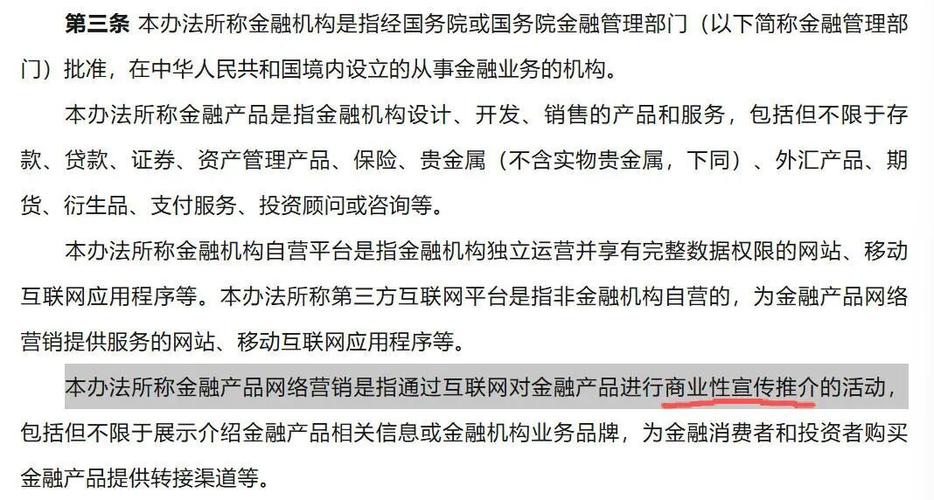
我认真学习了《金融产品网络营销管理办法》(以下简称《办法》),并结合投资管理工作的实践进行了深入思考。作为金融行业从业者,我深刻认识到,《办法》的出台不仅是监管层对网络营销乱象的精准施策,更是对投资管理行业未来发展方向的一次重要指引。以下是我从投资管理角度出发的学习心得与体会。
一、回归本源:网络营销须服从于投资者适当性管理
《办法》明确指出,金融产品网络营销应当落实投资者适当性管理要求。这一规定直击行业痛点。过去一段时间,部分平台为追求流量和转化率,往往将高风险产品推荐给风险承受能力不匹配的投资者,导致“错配”频发。作为投资管理者,我意识到,网络营销不能脱离“受托责任”这一根本。无论是公募基金、私募资管还是银行理财,营销的起点都应是“了解你的客户”(KYC)和“了解你的产品”(KYP)。
在未来的投资管理实践中,我们应当将适当性管理前置到营销环节:一方面,通过技术手段对客户风险测评进行动态校验;另一方面,在产品展示、推荐算法中嵌入风险等级拦截机制,确保“合适的产品卖给合适的人”。
二、内容为王:从“流量至上”转向“专业赋能”
《办法》对营销内容提出了明确要求,禁止虚假宣传、片面截取业绩、承诺收益等行为。这促使我们反思:投资管理机构的网络营销究竟应该传递什么?我认为,答案应从“诱导交易”转向“专业赋能”。
投资管理的核心竞争力在于投研能力与风险管理能力。网络营销应当成为展示这一能力的窗口,而非制造焦虑和冲动的工具。例如,在推广一只权益类基金时,与其片面强调“去年收益翻倍”,不如通过图文、短视频等形式,客观解释产品的投资策略、波动特征、适合的持有周期。这种内容虽然短期内“吸睛”效果弱,但能筛选出真正认同投资理念的长期持有人,降低因市场波动引发的赎回压力,从而有利于投资管理的稳定性。
三、渠道规范:分清“展示”与“销售”,厘清责任边界
《办法》对网络营销与网络销售进行了区分,并强调第三方互联网平台不得介入金融产品销售的实质性环节。这一点对我触动很大。在投资管理中,我们常常与各类互联网平台合作引流,但过去责任边界模糊,一旦出现纠纷,管理人往往陷入被动。
学习《办法》后,我认识到:未来在渠道合作中,必须严格规定平台仅作为信息展示与跳转渠道,不得参与客户尽调、风险测评、合同签署、资金划转等核心环节。管理人应留存完整的营销过程记录,做到“全程可回溯”。这既是对投资者的保护,也是对管理机构自身风险的隔离。
四、科技向善:算法推荐不能凌驾于合规之上
《办法》要求不得利用算法等技术手段进行不正当营销,如诱导过度投资、限制公平展示等。投资管理领域正加速数字化,智能投顾、算法推荐日益普及。但我们必须警惕“技术中性”背后的价值偏差——如果算法只追求转化率,就可能把高风险产品反复推送给风险偏好较低的客户,这既是道德风险,也是合规风险。
我认为,投资管理机构应当建立算法伦理审查机制,在推荐逻辑中兼顾适当性、分散化、长期持有等投资管理原则。例如,对频繁交易倾向的客户,可适度推荐定投或持有期产品,而非一味推送热点主题基金。
五、知行合一:将《办法》精神融入投资管理全流程
学习《办法》不是终点,而是起点。作为投资管理者,我计划在以下方面落实学习成果:一是修订内部营销管理制度,增加网络营销专项条款;二是组织投研、市场、合规部门联合培训,统一“营销即服务、合规即底线”的认知;三是优化客户端App功能,增加风险提示弹窗、适当性动态验证、营销内容可追溯查询等功能。
《金融产品网络营销管理办法》为投资管理行业的数字化营销划定了清晰的跑道。只有主动拥抱监管、回归受托责任、以专业服务代替营销话术,我们才能在合规中赢得信任,在长期主义的道路上走得更加稳健。
(本文仅代表个人学习心得,不构成任何投资建议。)
如若转载,请注明出处:http://www.zretzx.com/product/40.html
更新时间:2026-09-27 12:03:28